Domain aimup.de kaufen?
Wir ziehen mit dem Projekt
aimup.de um.
Sind Sie am Kauf der Domain
aimup.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aimup.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
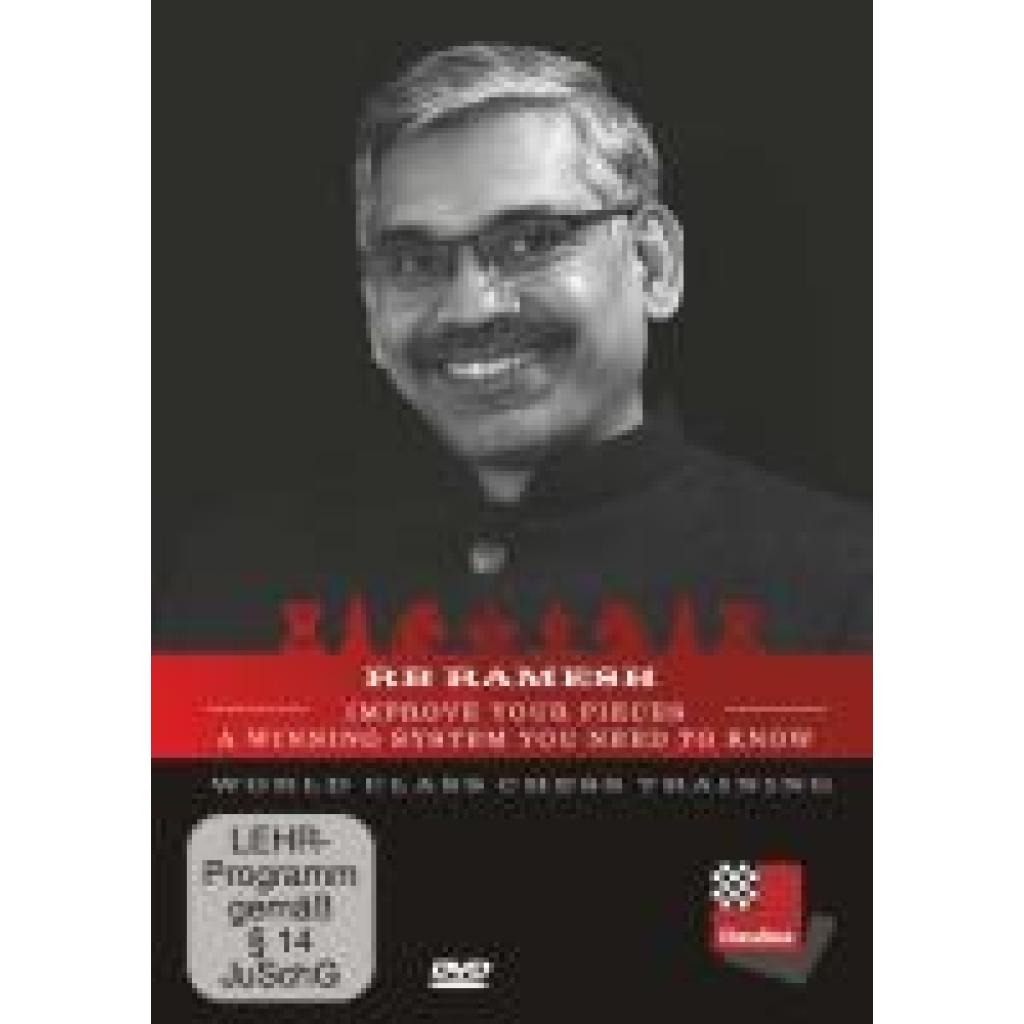
Improve your piecesOne Of The Most Effective Ways To Improve Your Chess Understanding Is To Know Where Your Pieces Belong And How To Adapt When The Board Situation Changes. When There’s No Forced Tactics, One Must Formulate A Plan For What To Do. Instead Of Looking...39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ramesh, Rb: Improve your piecesImprove your pieces , One of the most effective ways to improve your chess understanding is to know where your pieces belong and how to adapt when the board situation changes. When there's no forced tactics, one must formulate a plan for what to do. Instead of looking for a win or advantage, it's often easier to identify a piece that can improve its position and function. Even improving your worst piece is a simple concept that avoids assessment insecurity. And who better to learn from, than one of the best trainers in the world? RB Ramesh has trained thousands of chess players including the top players in the world. He's the trainer of rising Indian prodigy Praggnanandhaa, and he helps many improving Indian Juniors attain the highest level. He has carefully selected examples that underline the importance of regrouping your pieces and giving you rules of thumb which are easy to remember. ¿ Video running time: More than 4 hours ¿ Instructive examples ¿ Extra: Database with exercises & Training with ChessBase apps - Play key positions against Fritz on various levels Including download & stream for iPad, tablet etc: can be unlocked with imprinted key RB Ramesh is an Indian Grandmaster from Chennai who is famous for his Chess Academy "Chess Gurukul". He has nurtured numerous talents and formed Grandmasters to the very World Elite. His most well-known student is Praggnanandhaa, who is the currently no.13 in the World, and will be competing in the Candidates tournament in 2024. You can share in his immense knowledge now in this Fritztrainer series. System requirements: Minimum: Pentium III 1 GHz, 1 GB RAM, Windows 8.1 DirectX9 graphic card with 256 MB RAM, DVD-ROM drive, Windows Media Player 9 and internet connection for program activation. Recommended: PC Intel Core i7, 2.8 GHz, 4 GB RAM, Windows 10/11, DirectX10 graphic card (or compatible) with 512 MB RAM or better, 100% DirectX10 compatible sound card, Windows Media Player 11, DVDROM drive and internet connection for program activation. , Besen > Besen & Kehrbleche , Erscheinungsjahr: 20240216, Titel der Reihe: Fritztrainer - Interaktives Video-Schachtraining##, Autoren: Ramesh, Rb, Keyword: Schach; Schachstrategie; Schachtraining, Fachschema: Schach / Software, Warengruppe: Software/Sport/Sonstige Sportarten, UNSPSC: 85234910, Warenverzeichnis für die Außenhandelsstatistik: 85234910, Länge: 188, Breite: 134, Höhe: 15, Gewicht: 84, Produktform: DVD-ROM, Genre: Software,31,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **

Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
Improve your piecesOne Of The Most Effective Ways To Improve Your Chess Understanding Is To Know Where Your Pieces Belong And How To Adapt When The Board Situation Changes. When There’s No Forced Tactics, One Must Formulate A Plan For What To Do. Instead Of Looking...39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ramesh, Rb: Improve your piecesImprove your pieces , One of the most effective ways to improve your chess understanding is to know where your pieces belong and how to adapt when the board situation changes. When there's no forced tactics, one must formulate a plan for what to do. Instead of looking for a win or advantage, it's often easier to identify a piece that can improve its position and function. Even improving your worst piece is a simple concept that avoids assessment insecurity. And who better to learn from, than one of the best trainers in the world? RB Ramesh has trained thousands of chess players including the top players in the world. He's the trainer of rising Indian prodigy Praggnanandhaa, and he helps many improving Indian Juniors attain the highest level. He has carefully selected examples that underline the importance of regrouping your pieces and giving you rules of thumb which are easy to remember. ¿ Video running time: More than 4 hours ¿ Instructive examples ¿ Extra: Database with exercises & Training with ChessBase apps - Play key positions against Fritz on various levels Including download & stream for iPad, tablet etc: can be unlocked with imprinted key RB Ramesh is an Indian Grandmaster from Chennai who is famous for his Chess Academy "Chess Gurukul". He has nurtured numerous talents and formed Grandmasters to the very World Elite. His most well-known student is Praggnanandhaa, who is the currently no.13 in the World, and will be competing in the Candidates tournament in 2024. You can share in his immense knowledge now in this Fritztrainer series. System requirements: Minimum: Pentium III 1 GHz, 1 GB RAM, Windows 8.1 DirectX9 graphic card with 256 MB RAM, DVD-ROM drive, Windows Media Player 9 and internet connection for program activation. Recommended: PC Intel Core i7, 2.8 GHz, 4 GB RAM, Windows 10/11, DirectX10 graphic card (or compatible) with 512 MB RAM or better, 100% DirectX10 compatible sound card, Windows Media Player 11, DVDROM drive and internet connection for program activation. , Besen > Besen & Kehrbleche , Erscheinungsjahr: 20240216, Titel der Reihe: Fritztrainer - Interaktives Video-Schachtraining##, Autoren: Ramesh, Rb, Keyword: Schach; Schachstrategie; Schachtraining, Fachschema: Schach / Software, Warengruppe: Software/Sport/Sonstige Sportarten, UNSPSC: 85234910, Warenverzeichnis für die Außenhandelsstatistik: 85234910, Länge: 188, Breite: 134, Höhe: 15, Gewicht: 84, Produktform: DVD-ROM, Genre: Software,31,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.